Domain keimzahlbestimmung.de kaufen?
Wir ziehen mit dem Projekt
keimzahlbestimmung.de um.
Sind Sie am Kauf der Domain
keimzahlbestimmung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain keimzahlbestimmung.de kaufen?
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Formen-Puzzle - ZählungDas Formpuzzle ist ein unterhaltsames, amüsantes und nicht zuletzt hervorragendes Entwicklungsspiel für die Kleinen. Alles, was die Kinder tun müssen, ist, die Buchstaben zu greifen und sie an ihren Platz zu setzen. Dieses Set enthält 15 Zahlen und weitere Formen, sodass die Kinder beim Spielen über sie lernen können.Das Spielzeug ist aus hochwertigem Holz gefertigt, was es zu einer guten Wahl für umweltbewusste, global denkende Familien macht.Verpackungsgröße: 27 x 31 x 5 cm11,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OSRAM HgCd10 Spektroskopie-Lampe HG/Cd10 – Entladungslampe für Labor & optische AnalyseOSRAM HG CD/10 1A PICO SPEKTRAL Die OSRAM HG CD/10 1A PICO ist eine Spektrallampe auf Quecksilber-Kadmium-Basis für präzise Anwendungen in der Spektroskopie und analytischen Wissenschaft. Sie dient als definierte Strahlungsquelle zur Untersuchung und Kalibrierung optischer Systeme in Forschung, Physik, Chemie und Medizin. Aufgrund ihres spezifischen Emissionsverhaltens wird sie nicht zur Beleuchtung eingesetzt, sondern ausschließlich für Mess- und Analysezwecke verwendet. Technische Daten Leistung: 25 W Spannung (Brennspannung): 30 V Stromstärke: 1,0 A Stromart: AC Gesamtlänge: 102 mm Durchmesser: 21 mm Wendellänge: 7 mm Wendeldurchmesser: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Kadmium-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie und Spektralanalyse Chemische Forschung und Laboranwendungen Medizinische Analyseverfahren Produktvorteile Präzise definierte Spektrallinien für Messzwecke Stabile und reproduzierbare Emission Geeignet für hochgenaue optische Kalibrierungen Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Kadmium-Spektrallampe Speziell für wissenschaftliche Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für spektrale Analyseverfahren Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und Kadmium und ist daher umwelt- und gesundheitsgefährdend bei Beschädigung. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorschriften.310,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
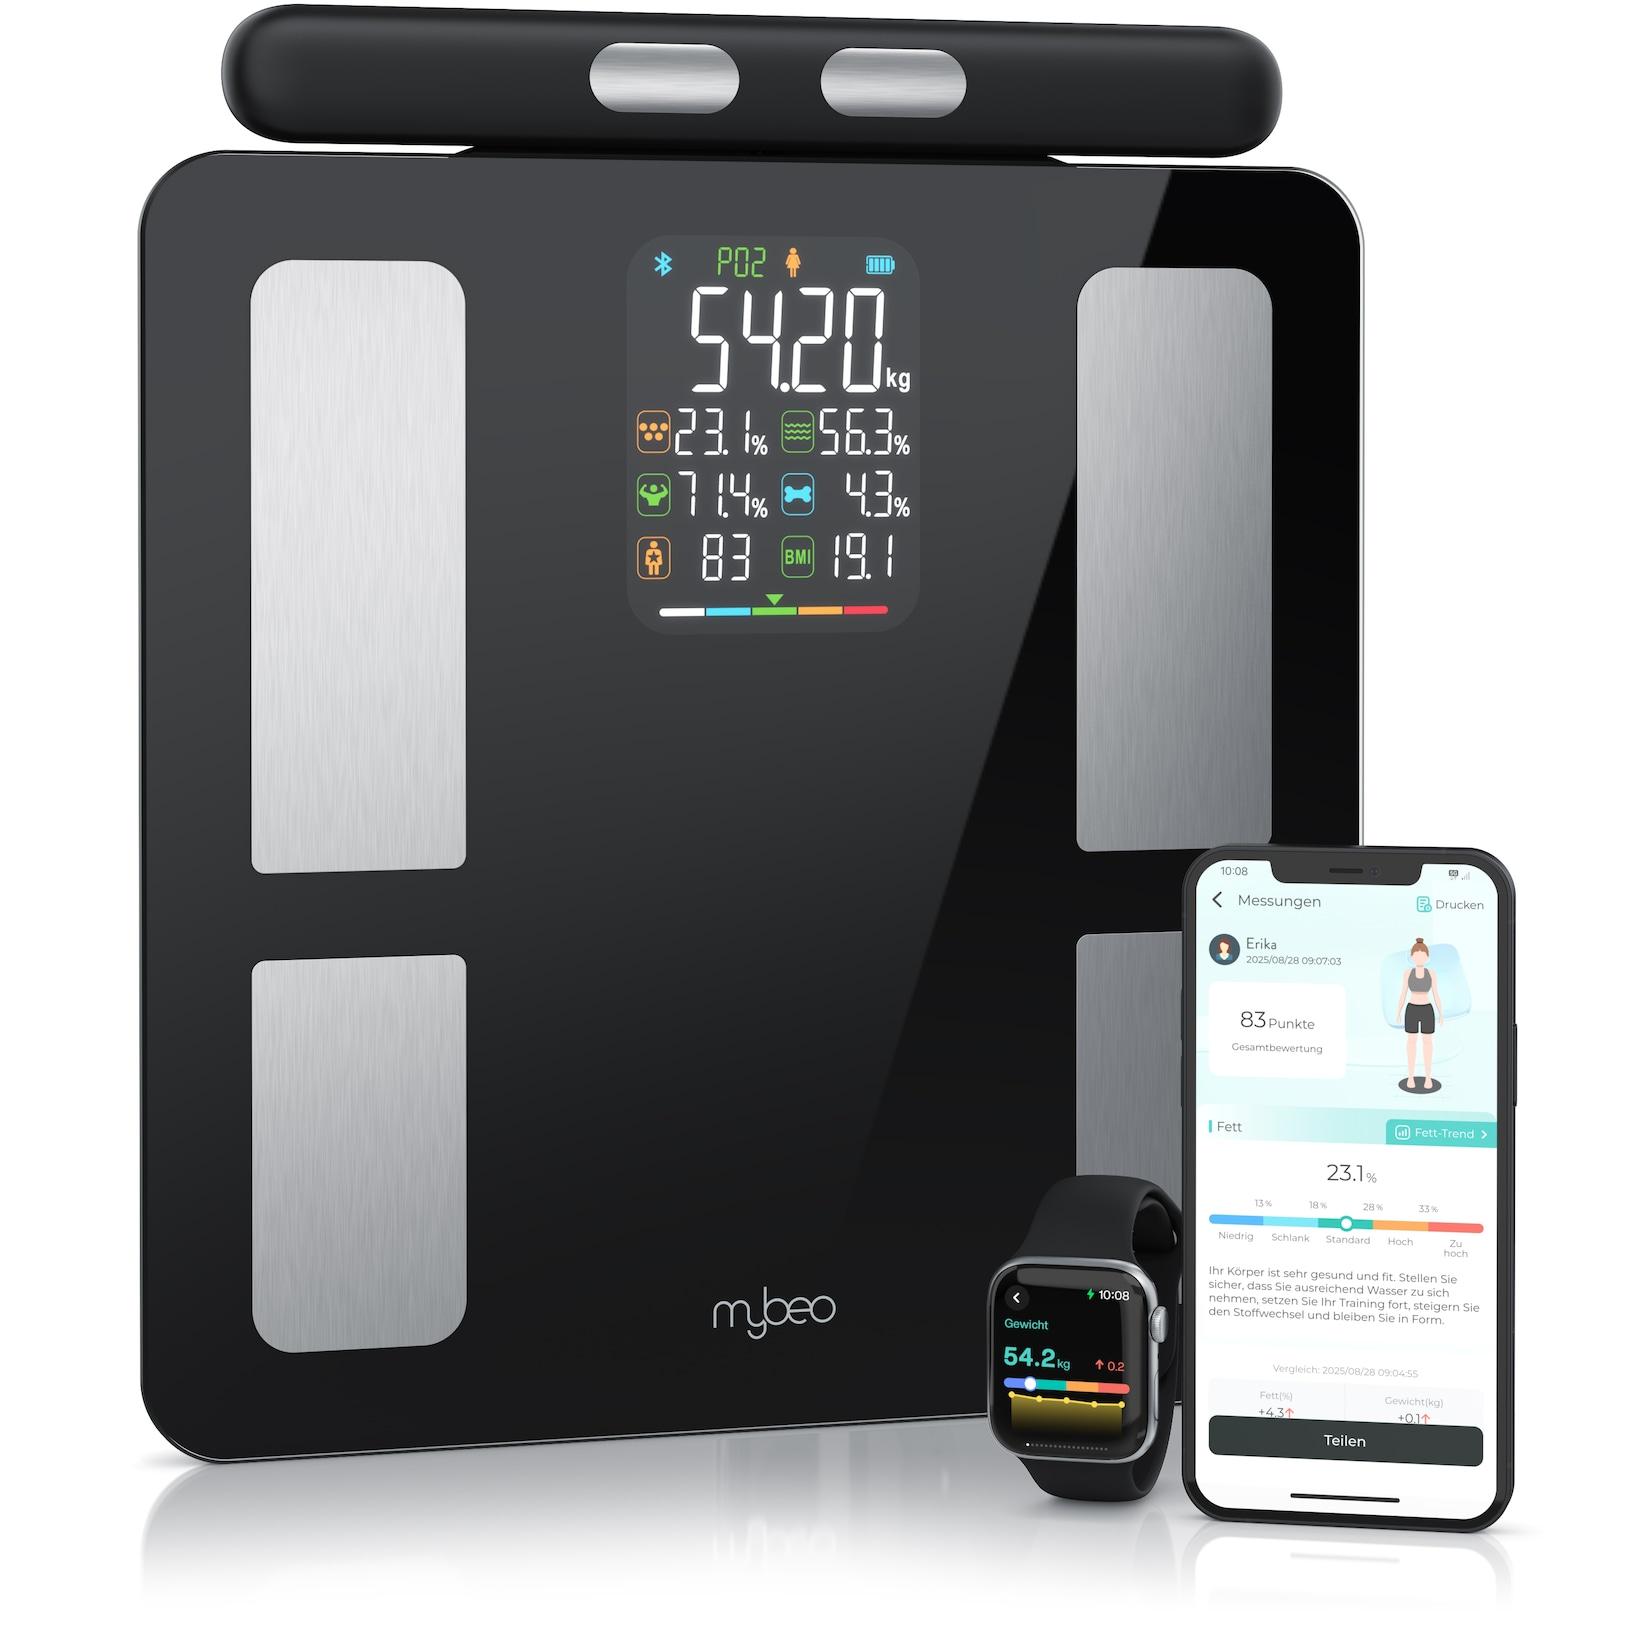
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Abklatschtest Schülke mikrocount duo 20 Stück Box Hygiene Teststreifen zum Nachweis von Bakterien & PilzenDie Schülke mikrocount duo Hygiene Teststreifen bieten einen Nährboden zum kostengünstigen und hausinternen Nachweisen von aeroben Pilzen, Bakterien und Hefen. Dieser Abklatschtest kann dabei ohne Inanspruchnahme eines externen Labores ausgewertet werden, dies spart Zeit und Geld! Sie können die mikrocount duo Abklatschstreifen für die Bestimmung der Gesamtkeimzahl in flüssigen Medien und auf Flächen einsetzen, z.B. für Milch, Säfte, Wasser, Gefäße, Arbeitsflächen, Küchengeräte und Küchenmaterialien, Wasch- becken, Kühlwasserkreisläufe, industriellen Flüssigkeiten und vieles mehr. Anwendung und Gebrauchshinweise entnehmen Sie bitte dem technischen Informationsblatt. Max. 4 Monate haltbar! Keine Rückgabe möglich! Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.44,28 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter

-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **

Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
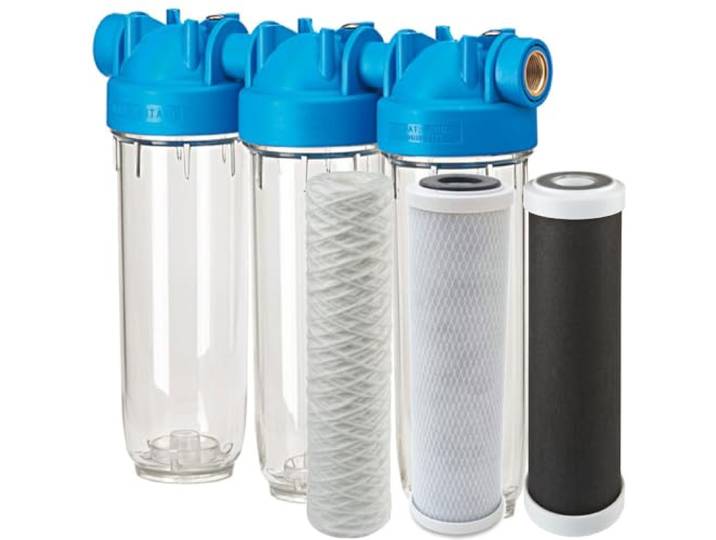
purway® DP3 PFAPCBPCA 0,3mcr 3/4 Wasserfilter Mikroorganismen Bakterien Für eine zuverlässige Filtration von Mikroorganismen im Wasser<p>Der <strong>DP3 PFAPCBPCA Wasserfilter</strong> ist eine hochentwickelte <strong>Trinkwasserfilteranlage</strong>, die speziell für die effektive <strong>Wasseraufbereitung</strong> konzipiert wurde. Mit einer Kombination aus einem PFA Wickelfilter, einem PCB Aktivkohleblock und einem PCA Aktivkohleblock bietet dieses System eine umfassende Filtration von Schadstoffen. Der PFA Wickelfilter mit einer Porengröße von 25 Mikron entfernt grobe Partikel, während der PCB Aktivkohleblock mit 10 Mikron und der PCA Aktivkohleblock mit 0,3 Mikron gezielt <strong>Chlor</strong>, organische Schadstoffe, <strong>Pestizide</strong>, <strong>Insektizide</strong> sowie einige Mikroorganismen und Bakterien filtert.</p><p>Die Filteranlage ist vielseitig einsetzbar und eignet sich sowohl für <strong>Hauswasser</strong> als auch für <strong>Trinkwasser</strong>. Mit einer Lebensdauer von etwa 3 bis 6 Monaten, abhängig von der Wasserqualität und der Durchlaufmenge, sorgt der DP3 für eine kontinuierliche Versorgung mit reinem Wasser. Die technischen Maße des Filters betragen 325 x 336 x 103 mm, und der Anschluss erfolgt über ein robustes Messingrohr mit einem Durchmesser von 3/4 Zoll. Das System ist für einen maximalen Druck von 8,0 Bar und eine Temperatur von bis zu 45 °C ausgelegt.</p><p>Mit dem DP3 PFAPCBPCA Wasserfilter investierst du in eine zuverlässige Lösung zur Reduzierung von <strong>Kalk</strong>, <strong>Bakterien</strong> und anderen unerwünschten Stoffen in deinem Wasser. Genieße sauberes und gesundes Wasser für dich und deine Familie.</p>134,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Formen-Puzzle - ZählungDas Formpuzzle ist ein unterhaltsames, amüsantes und nicht zuletzt hervorragendes Entwicklungsspiel für die Kleinen. Alles, was die Kinder tun müssen, ist, die Buchstaben zu greifen und sie an ihren Platz zu setzen. Dieses Set enthält 15 Zahlen und weitere Formen, sodass die Kinder beim Spielen über sie lernen können.Das Spielzeug ist aus hochwertigem Holz gefertigt, was es zu einer guten Wahl für umweltbewusste, global denkende Familien macht.Verpackungsgröße: 27 x 31 x 5 cm11,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OSRAM HgCd10 Spektroskopie-Lampe HG/Cd10 – Entladungslampe für Labor & optische AnalyseOSRAM HG CD/10 1A PICO SPEKTRAL Die OSRAM HG CD/10 1A PICO ist eine Spektrallampe auf Quecksilber-Kadmium-Basis für präzise Anwendungen in der Spektroskopie und analytischen Wissenschaft. Sie dient als definierte Strahlungsquelle zur Untersuchung und Kalibrierung optischer Systeme in Forschung, Physik, Chemie und Medizin. Aufgrund ihres spezifischen Emissionsverhaltens wird sie nicht zur Beleuchtung eingesetzt, sondern ausschließlich für Mess- und Analysezwecke verwendet. Technische Daten Leistung: 25 W Spannung (Brennspannung): 30 V Stromstärke: 1,0 A Stromart: AC Gesamtlänge: 102 mm Durchmesser: 21 mm Wendellänge: 7 mm Wendeldurchmesser: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Kadmium-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie und Spektralanalyse Chemische Forschung und Laboranwendungen Medizinische Analyseverfahren Produktvorteile Präzise definierte Spektrallinien für Messzwecke Stabile und reproduzierbare Emission Geeignet für hochgenaue optische Kalibrierungen Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Kadmium-Spektrallampe Speziell für wissenschaftliche Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für spektrale Analyseverfahren Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und Kadmium und ist daher umwelt- und gesundheitsgefährdend bei Beschädigung. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorschriften.310,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Konzernabschluss
-
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Abklatschtest Schülke mikrocount duo 20 Stück Box Hygiene Teststreifen zum Nachweis von Bakterien & PilzenDie Schülke mikrocount duo Hygiene Teststreifen bieten einen Nährboden zum kostengünstigen und hausinternen Nachweisen von aeroben Pilzen, Bakterien und Hefen. Dieser Abklatschtest kann dabei ohne Inanspruchnahme eines externen Labores ausgewertet werden, dies spart Zeit und Geld! Sie können die mikrocount duo Abklatschstreifen für die Bestimmung der Gesamtkeimzahl in flüssigen Medien und auf Flächen einsetzen, z.B. für Milch, Säfte, Wasser, Gefäße, Arbeitsflächen, Küchengeräte und Küchenmaterialien, Wasch- becken, Kühlwasserkreisläufe, industriellen Flüssigkeiten und vieles mehr. Anwendung und Gebrauchshinweise entnehmen Sie bitte dem technischen Informationsblatt. Max. 4 Monate haltbar! Keine Rückgabe möglich! Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.44,28 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Bodenhilfsstoff Effektive Mikroorganismen aktiv (EMa)Effektive Mikroorganismen aktiv 1 Liter Anwendungsfertig für Garten und Landwirtschaft zum Beispiel Bodenaktivator, Kompostbeschleuniger, Stallreiniger - 100 Prozent vegan Effektive Mikroorganismen Ökologischer Bodenhilfsstoff Stärkt Pflanzen zur Abwehr vor Krankheiten Kompostbeschleuniger und Starter für den Bokashi-Eimer Zur Stallreinigung, Geruchsentfernung und Abwasserwirtschaft Rein natürlich ohne chemische Nebenerzeugnisse Effektive Mikroorganismen aktiv ist ein Bodenhilfsstoff mit positiven Bakterien und Pilzen, der organische Rückstände im Boden aufspaltet/zerkleinert und die darin enthaltenen Nährstoffe für Pflanzen besser verfügbar macht. Dadurch werden die Pflanzen und der Boden gesünder, widerstandsfähiger und kräftiger gegen negative Außeneinflüsse wie Krankheiten, Pilzbefall und Schadstoffe. Durch die Verdrängung von pathogenen Keimen, Verminderungen von Pilzsporen und Fermentation von organischen Resten eignet sich EM aktiv auch ausgezeichnet für die Stallreinigung von Tieren, die Abwasser- und Abfallwirtschaft, als Kompoststarter, als Geruchsbeseitiger und für den Bokashi-Eimer. Und das Beste, alle Bestandteile sind komplett frei von chemischen Nebenerzeugnissen, Allergenen und anderen schädlichen Inhaltsstoffen.22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dusemond, Michael: Der KonzernabschlussDer Konzernabschluss , Schritt für Schritt durch das Thema : von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. Neu in der 14. Auflage : Aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen Erweiterung der Ausführungen zu End- und Übergangskonsolidierung sowie zur Intercompany-Abstimmung Zwischenergebniseliminierung und Währungsumrechnung nach DRS 25 Neue Buchungsbeispiele zu Schuldenkonsolidierung mit Fremdwährungsbezug und Quotenkonsolidierung inkl. joint operations nach IFRS 11 Inkl. DRS 21 bis 25 sowie E-DRS 34 und 35 Mit zusätzlichen Schwerpunkten auf fundierter Praxiserfahrung und IT-seitiger Umsetzung Organisationstipps für das Konzernrechnungswesen, weitere Praxishinweise und viele neue Beispiele Mit Downloadmaterial auf myBook+. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Erscheinungsjahr: 20181119, Produktform: Kartoniert, Autoren: Dusemond, Michael~Küting, Peter~Wirth, Johannes, Auflage: 18014, Auflage/Ausgabe: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 839, Keyword: Bilanz; Bilanzierung; Einzelabschluss; Konsolidierung; Rechnungslegung; Segmentbericht; Segmentberichterstattung; Weber, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International (Wirtschaft)~Abschluss (Buchführung) / Konzernabschluss~Konzernabschluss~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Internationale Wirtschaft, Internationales Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 190, Höhe: 50, Gewicht: 1564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791032238 9783791029887 9783791027364 9783791025148 9783791023977, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139555059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.